

 31 / 72

31
la percepción de la calidad y la satisfacción con los servicios médico hospitalarios
en puerto rico
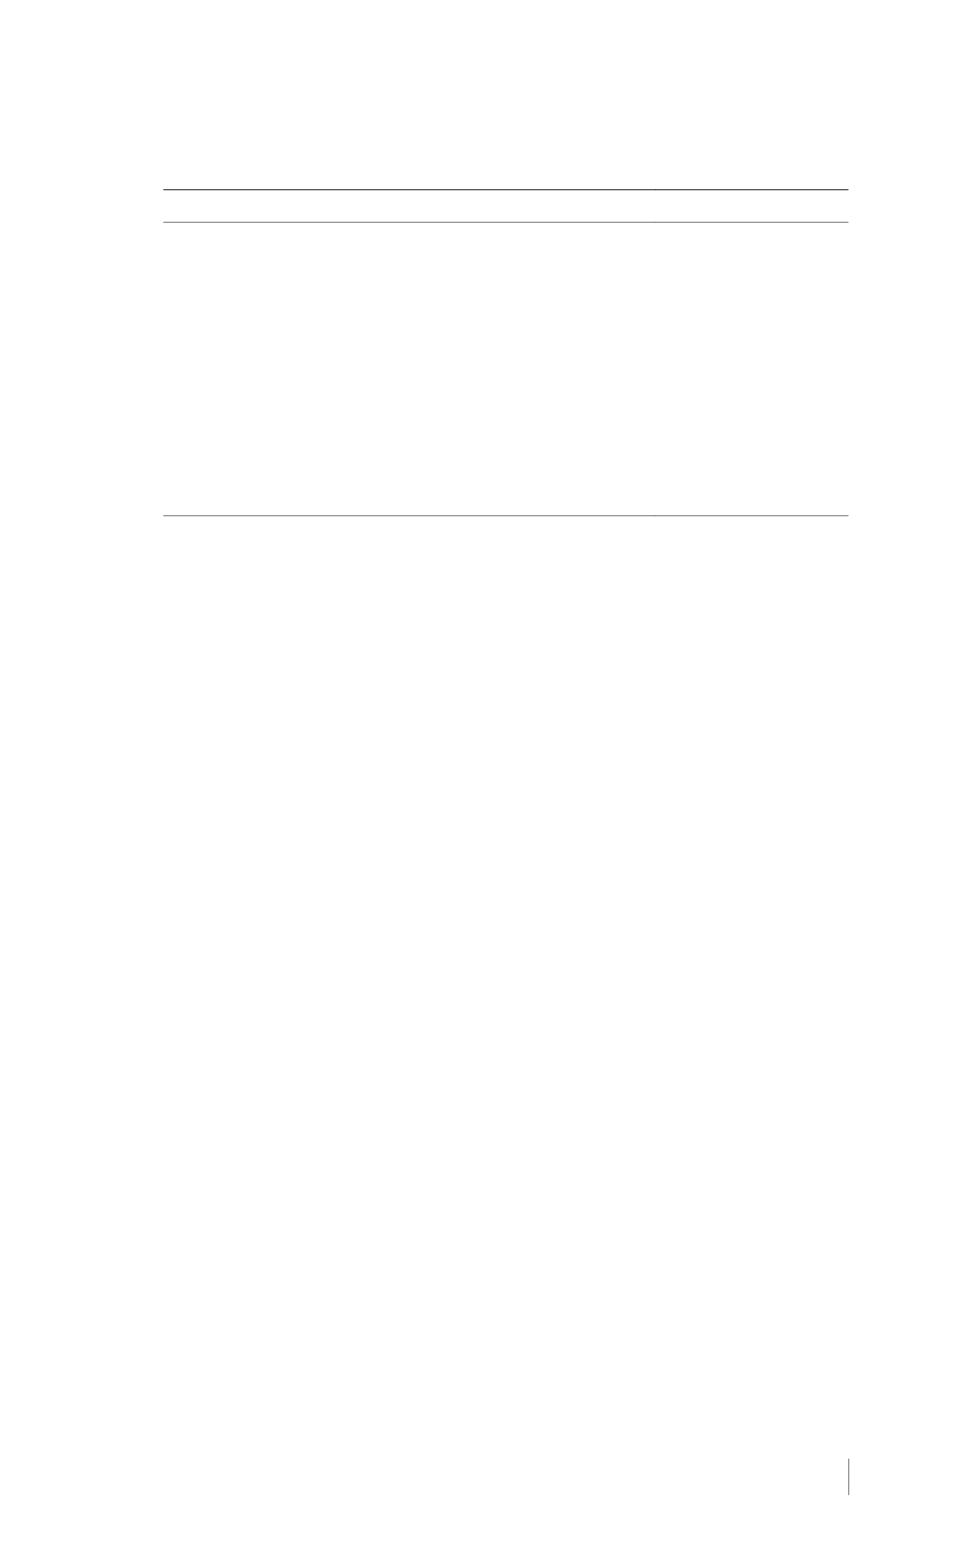
tabla 5: puntuación promedio de la subescala de facilidad
o simplicidad
Reactivos
Promedio
1. comunicación efectiva con el médico primario
3.20
2. rapidez de los laboratorios clínicos
2.80
3. efectividad del servicio de las salas de emergencia
2.71
4. papeleo en la oficina del médico primario
2.42
5. Papeleo en los hospitales
2.14
6. espera en la oficina del médico
2.00
7. facilidad para obtener una cita con un especialista
1.94
8. facilidad para obtener una cita con un especialista*
1.93
9. tiempo de espera en las salas de emergencia
1.87
* La subescala contenía dos reactivos sobre este tema
Otra subescala del cuestionario indagaba la percepción de
los encuestados sobre la cubierta de sus seguros médicos en diversos
renglones de los servicios médico hospitalarios. El promedio general
de la mayoría de los participantes del estudio en esta subescala fue
de 2.62 en una escala de cuatro puntos. Este resultado destaca que
la percepción de los encuestados manifestó cierto desacuerdo o
incomodidad con la cubierta ofrecida por sus seguros médicos. Un
análisis de los resultados segmentado por el tipo de seguro o plan
médico que tenían los participantes al momento del estudio reveló
que los participantes con el seguro Mi Salud (Reforma) tuvieron
la puntuación más baja (2.57 puntos), seguidos por aquellos que
tenían planes privados (2.62 puntos) y los que contaban con el plan
de Medicare tradicional. En contraste, los participantes que poseían
un plan
Medicare Advantage
tuvieron un promedio superior a los tres
puntos (3.12 puntos), lo cual es indicativo de que percibían que su
seguro médico les ofrecía una cubierta adecuada, contrario a los tres
grupos anteriores.
De hecho, el análisis de varianza simple indicó diferencias
estadísticamente significativas en los resultados de la escala de cubierta
por razón del tipo de seguro médico que poseían los participantes (
F
=
5.55,
p
= .001). Más aún, un análisis de comparaciones múltiples post
hoc de los resultados reveló que estas diferencias eran estadísticamente
significativas en las puntuaciones de los participantes que tenían